Une société civile, pas commerciale
La SCI gère un patrimoine immobilier. Elle ne peut pas exercer à titre habituel une activité commerciale, comme l’achat-revente de biens ou la location meublée, sans conséquences fiscales importantes.

La création SCI en ligne vous permet de lancer votre société civile immobilière sans multiplier les déplacements, tout en gardant un expert-comptable qui sécurise chaque choix. Une SCI ne se résume pas à un formulaire : elle engage votre patrimoine, votre fiscalité et parfois l’avenir de vos enfants pendant des décennies.
Chez EXPERION, cabinet d’expertise comptable installé à Noisy-le-Grand, nous accompagnons les particuliers et les dirigeants qui veulent créer une SCI pour détenir un bien locatif, organiser une SCI familiale ou loger les murs de leur entreprise. Notre approche : comprendre votre objectif avant de rédiger la moindre clause.
Ce guide répond aux questions que vous vous posez vraiment : à quoi sert une SCI, faut-il choisir l’IR ou l’IS, comment rédiger les statuts, combien coûte une création SCI en ligne et quelles erreurs éviter. À la fin, vous saurez exactement quelle route prendre.
Une société civile immobilière (SCI) est une société dont l’objet est civil : acquérir, détenir, gérer et louer un ou plusieurs biens immobiliers. Elle réunit au moins deux associés, personnes physiques ou morales, qui détiennent des parts sociales plutôt que le bien lui-même.
La création SCI en ligne consiste à préparer à distance les statuts, les pièces et les formalités, avec un professionnel qui relit et valide l’ensemble. Vous gagnez du temps sans renoncer à la sécurité juridique.
La SCI gère un patrimoine immobilier. Elle ne peut pas exercer à titre habituel une activité commerciale, comme l’achat-revente de biens ou la location meublée, sans conséquences fiscales importantes.
Les associés répondent des dettes sociales sur leur patrimoine personnel, à proportion de leurs parts dans le capital. Le créancier doit d’abord poursuivre la SCI avant de se tourner vers eux.
Le capital est fixé librement (1 € suffit en théorie) et les statuts organisent presque tout : pouvoirs du gérant, majorités, entrée de nouveaux associés, sort des parts au décès.
Avant de créer une SCI, et donc avant toute création SCI en ligne, posez-vous une question simple : que voulez-vous obtenir dans dix ou vingt ans ? La réponse oriente toute la suite, du régime fiscal à la rédaction des statuts.
Voici les situations que nous rencontrons le plus souvent lors d’une création SCI en ligne :
Acheter un bien locatif avec un conjoint, un frère, un associé, en organisant clairement les droits de chacun.
Donner progressivement des parts à vos enfants plutôt que le bien entier, en conservant la maîtrise de la gestion.
Remplacer les règles rigides de l’indivision (unanimité, partage possible à tout moment) par des statuts adaptés à votre famille.
Détenir les murs de votre cabinet, de votre boutique ou de vos bureaux à côté de la société d’exploitation, qui paie un loyer.
Organiser, avec votre notaire, des montages comme le démembrement ou des clauses spécifiques pour sécuriser le survivant.
Centraliser plusieurs biens, les financer, les arbitrer et les transmettre avec une seule structure.

La SCI familiale réunit des membres d’une même famille, souvent des parents et leurs enfants. Elle est l’outil classique de la transmission progressive : au lieu de donner une maison, vous donnez des parts sociales, par fractions, au rythme de votre choix.
Cette souplesse se combine avec les abattements en vigueur, et c’est souvent la première motivation d’une création SCI en ligne à visée familiale. Chaque parent peut donner jusqu’à 100 000 € à chaque enfant sans droits de donation, et cet abattement se renouvelle tous les 15 ans. Donner des parts de SCI permet d’utiliser ces abattements de manière fine, année après année.
Les parents peuvent conserver le pouvoir en restant gérants, même en devenant minoritaires au capital. Les statuts définissent alors les pouvoirs du gérant et les décisions réservées à l’assemblée, ce qui évite qu’un enfant puisse bloquer la gestion courante.
Le démembrement des parts (les parents gardent l’usufruit, les enfants reçoivent la nue-propriété) est souvent étudié avec le notaire. Il permet aux parents de continuer à percevoir les revenus tout en préparant la transmission. Les statuts doivent alors répartir précisément le droit de vote entre usufruitier et nu-propriétaire.
Une création SCI en ligne pour une SCI familiale demande donc une vraie réflexion patrimoniale. Notre rôle d’expert-comptable SCI : chiffrer les options, coordonner avec votre notaire et rédiger des statuts qui tiennent compte de votre situation familiale.
Premier rendez-vous gratuit et sans engagement, au cabinet à Noisy-le-Grand ou en visio. Vous repartez avec des réponses claires.
Par défaut, la SCI relève de l’impôt sur le revenu : elle est fiscalement transparente et chaque associé déclare sa quote-part de résultat dans ses revenus fonciers. Elle peut opter pour l’impôt sur les sociétés, en notifiant l’option au service des impôts avant la fin du troisième mois de l’exercice concerné.
Ce choix est le plus structurant de toute création SCI en ligne, car l’option pour l’IS est en principe irrévocable. Il mérite une simulation chiffrée sur la durée de détention prévue, en intégrant la revente. Le tableau ci-dessous résume les grandes différences.
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Imposition des loyers | Revenus fonciers des associés, au barème de l’IR plus prélèvements sociaux | Bénéfice imposé au niveau de la SCI : 15 % jusqu’à 42 500 € (sous conditions), 25 % au-delà |
| Amortissement du bien | Non (charges réelles déductibles) | Oui, hors terrain, ce qui réduit fortement le résultat imposable |
| Déficit | Imputable sur le revenu global dans la limite de 10 700 € par an (hors intérêts d’emprunt) | Reportable sur les bénéfices futurs de la SCI |
| Plus-value de revente | Régime des particuliers : exonération d’IR après 22 ans et de prélèvements sociaux après 30 ans | Plus-value professionnelle calculée sur la valeur nette comptable, sans abattement pour durée de détention |
| Distribution aux associés | Pas de distribution à taxer en plus | Dividendes imposés chez l’associé (en général au prélèvement forfaitaire unique) |
| Comptabilité | Simplifiée possible, déclaration 2072 | Comptabilité commerciale complète, bilan, liasse 2065 |
| Profil type | Transmission, détention longue, revente lointaine | Réinvestissement des loyers, endettement, revente non prioritaire |
En pratique, la SCI à l’IR convient souvent à une SCI familiale tournée vers la transmission. La SCI à l’IS séduit les investisseurs qui réinvestissent leurs loyers, mais la fiscalité de la revente doit être anticipée. Pour estimer l’impôt d’une SCI à l’IS, vous pouvez utiliser notre simulateur d’impôt sur les sociétés.
Une SCI compte au minimum deux associés. Il n’existe pas de maximum. Les associés peuvent être des personnes physiques (vous, votre conjoint, vos enfants, même mineurs, représentés) ou des personnes morales, comme une holding.
La gérance est l’organe qui agit au nom de la SCI au quotidien. Bien la définir lors de la création SCI en ligne évite des conflits coûteux plus tard.
Il est désigné dans les statuts ou par une décision collective. Il peut être associé ou non, personne physique ou morale, et sa rémunération éventuelle doit être prévue.
Les statuts fixent ce qu’il peut faire seul (encaisser les loyers, signer un bail) et ce qui exige l’accord des associés (vendre un bien, emprunter au-delà d’un seuil).
Approbation des comptes, modification des statuts, cession de parts : les règles de majorité sont librement fixées, ce qui permet de protéger les associés minoritaires ou au contraire les fondateurs.
Une société d’exploitation ou une holding peut entrer au capital. Ce choix a des conséquences fiscales (passage possible à la déclaration 2072-C) qu’il faut mesurer avec votre expert-comptable holding.
Le capital d’une SCI est fixé librement par les associés, sans montant minimum légal. Il peut être constitué d’apports en numéraire (de l’argent), d’apports en nature (un bien immobilier, par exemple) ou d’un mélange des deux.
Un capital symbolique est fréquent lorsque la SCI achète à crédit, le financement venant de l’emprunt et des comptes courants d’associés. Un capital plus important peut rassurer la banque, mais il fige des sommes qui seront plus difficiles à récupérer qu’un compte courant.
Simple et rapide, il est déposé sur un compte bloqué ou chez un notaire le temps de l’immatriculation, puis libéré au profit de la SCI.
Il passe par un notaire et une publicité foncière. L’enregistrement est en principe gratuit pour une SCI à l’IR, tandis qu’un droit de 5 % de la valeur apportée peut s’appliquer à l’IS, sauf exonération.
Les sommes prêtées par les associés en complément du capital financent l’apport personnel et restent remboursables selon les règles prévues.
La répartition du capital détermine les droits de vote et la part de résultat de chacun. Lors d’une création SCI en ligne avec EXPERION, nous vérifions que cette répartition reflète bien la contribution réelle de chaque associé, condition d’une relation sereine dans la durée.

Les statuts sont le cœur de votre SCI. Un modèle générique fonctionne tant que tout va bien, mais montre ses limites au premier désaccord, au premier divorce ou au premier décès. C’est précisément là qu’une création SCI en ligne accompagnée par un expert-comptable fait la différence.
La clause d’agrément est essentielle : elle soumet l’entrée d’un nouvel associé (acheteur de parts, héritier, conjoint) à l’accord des autres associés. Dans une SCI familiale, elle évite qu’un tiers entre au capital sans votre consentement.
Lors d’une création SCI en ligne à visée familiale, les clauses relatives au démembrement de propriété précisent la répartition du droit de vote entre usufruitier et nu-propriétaire, ainsi que le sort des distributions et des réserves. Sans rédaction précise, des contentieux naissent sur l’affectation du résultat.
D’autres clauses méritent votre attention : pouvoirs et révocation du gérant, règles de majorité renforcée, conditions de retrait d’un associé, modalités de valorisation des parts, sort des parts en cas de décès ou de divorce. Chacune se règle bien mieux à la création qu’en pleine crise.
Nos statuts sont rédigés après un entretien sur vos objectifs, puis relus avec vous ligne par ligne. Lorsque l’opération touche à la transmission ou à un apport immobilier, nous travaillons avec votre notaire pour une cohérence d’ensemble.
Estimez vos honoraires en deux minutes avec notre simulateur, puis échangez avec un expert-comptable pour les ajuster à votre situation.
Une création SCI en ligne réussie suit un ordre précis. Notre parcours automatisé est réservé aux SASU, EURL, SAS et SARL : pour une SCI, vous passez par le formulaire « autre forme juridique » et un expert vous rappelle pour construire le dossier avec vous.
Voici les six étapes, du premier échange à la réception de votre extrait d’immatriculation :
Vous décrivez votre projet (bien visé, associés, financement, objectif de transmission) et nous identifions les points de vigilance.
IR ou IS, répartition du capital, gérance, éventuelle holding ; nous chiffrons les options et vous décidez en connaissance de cause.
Clauses d’agrément, démembrement, pouvoirs du gérant, majorités ; vous relisez et validez chaque point.
Versement des apports en numéraire, signature électronique ou lors d’un rendez-vous, intervention du notaire en cas d’apport immobilier.
Publication dans un journal d’annonces légales, dépôt du dossier sur le guichet unique, déclaration des bénéficiaires effectifs.
Réception du numéro SIREN, ouverture du compte bancaire définitif, mise en place de la comptabilité et du calendrier fiscal.
Préparer vos pièces à l’avance accélère nettement la création SCI en ligne. Nous vous transmettons une liste personnalisée, mais voici les éléments demandés dans la plupart des dossiers.
Tous les documents peuvent être transmis de façon dématérialisée, via un espace sécurisé :
Une copie de la pièce d’identité en cours de validité de chaque associé et du gérant.
Justificatif de moins de trois mois si le siège est fixé au domicile d’un associé, ou contrat de domiciliation.
Attestation sur l’honneur de non-condamnation et de filiation du gérant.
Remise par la banque ou le notaire pour les apports en numéraire.
Signés par tous les associés, accompagnés de l’acte de nomination du gérant s’il n’est pas désigné dans les statuts.
Délivrée par le journal d’annonces légales après publication de l’avis de constitution.
Le coût d’une création SCI en ligne comprend deux blocs : les frais réglementés, identiques quel que soit l’intervenant, et les honoraires de l’accompagnement. Nous vous annonçons nos honoraires avant de commencer, dans une lettre de mission claire.
Les montants réglementés ci-dessous sont indicatifs et doivent être vérifiés au moment du dépôt, car ils sont révisés par arrêté.
| Poste | Montant indicatif | Remarque |
|---|---|---|
| Immatriculation au greffe | 60,38 € TTC (tarif affiché par Infogreffe) | Frais réglementés |
| Déclaration des bénéficiaires effectifs | 19,33 € TTC | Obligatoire à l’immatriculation |
| Annonce légale de constitution | Forfait fixé par arrêté, de l’ordre de 191 € HT en métropole | À vérifier lors de la publication |
| Apport immobilier | Frais de notaire et de publicité foncière | Uniquement en cas d’apport d’un bien |
| Honoraires EXPERION | Sur devis | Selon la complexité des statuts et le choix IR ou IS |
Les honoraires d’une création SCI en ligne dépendent de votre situation : une SCI à deux associés avec apport en numéraire n’a rien à voir avec une SCI familiale démembrée détenant plusieurs biens. Pour avoir un ordre d’idée de la mission comptable annuelle, consultez notre simulateur d’honoraires ou la page nos tarifs et prestations.
Notre conviction : le vrai coût d’une SCI se mesure sur vingt ans. Une clause mal rédigée ou un mauvais choix fiscal coûte souvent bien plus cher que l’accompagnement initial.
La plupart des difficultés que nous voyons sur des SCI existantes trouvent leur origine au moment de la création. Les éviter, c’est l’un des grands bénéfices d’une création SCI en ligne encadrée par un professionnel.
L’amortissement réduit l’impôt pendant la détention, mais la plus-value à la revente est calculée sur une valeur nette comptable diminuée. Sans simulation globale, la facture finale peut surprendre.
Un modèle trouvé en ligne ignore votre famille, vos objectifs et vos risques. L’absence de clause d’agrément ou de règles sur le démembrement crée des blocages coûteux.
Louer en meublé de façon habituelle ou acheter pour revendre peut entraîner l’assujettissement de plein droit à l’IS si les recettes commerciales dépassent 10 % du chiffre d’affaires hors taxes.
Payer des dépenses de la SCI avec votre compte personnel ou occuper gratuitement le bien sans décision formalisée fragilise la comptabilité et peut poser des questions fiscales.
L’approbation des comptes et la tenue d’un registre des décisions sont obligatoires. Une SCI « dormante » sur le plan juridique est fragile en cas de contrôle ou de conflit.
Une répartition qui ne reflète pas les apports réels de chacun crée des tensions au moment d’une vente ou d’une succession, surtout entre ex-conjoints ou entre frères et sœurs.
Un interlocuteur dédié, des honoraires annoncés à l’avance et des conseils qui vous font gagner du temps.
Une SCI créée doit vivre correctement. Les obligations varient fortement selon que votre SCI relève de l’IR ou de l’IS, d’où l’intérêt de les anticiper dès la création SCI en ligne.
Après votre création SCI en ligne, pour une SCI à l’IR qui loue nu, la déclaration de résultats 2072 se télédéclare chaque année au plus tard le deuxième jour ouvré suivant le 1er mai. Chaque associé reporte ensuite sa quote-part sur sa propre déclaration de revenus.
Pour une SCI à l’IS, les obligations sont celles d’une société commerciale : comptabilité d’engagement, bilan, compte de résultat, liasse fiscale 2065, paiement de l’impôt sur les sociétés et dépôt éventuel des comptes.
Enregistrement des loyers, des charges, des emprunts et des comptes courants, avec une comptabilité tenue en ligne et un interlocuteur dédié.
Déclaration 2072 ou liasse 2065, TVA si vous avez opté pour la taxation de locaux professionnels, CFE le cas échéant.
Assemblée annuelle d’approbation des comptes, procès-verbaux, mise à jour des bénéficiaires effectifs en cas de changement.
Nous détaillons ces missions sur notre page expert-comptable SCI. Les règles déclaratives officielles sont présentées sur la fiche SCI d’impots.gouv.fr.
La location meublée est le piège classique d’une création SCI en ligne mal préparée, car elle est considérée comme une activité commerciale. Une SCI qui loue habituellement en meublé risque donc d’être soumise de plein droit à l’impôt sur les sociétés dès que ces recettes dépassent 10 % de son chiffre d’affaires hors taxes.
Concrètement, une SCI à l’IR ne permet pas de bénéficier du statut de loueur en meublé non professionnel (LMNP) tel qu’il s’applique à un particulier. Si votre projet repose sur la location meublée, plusieurs solutions existent : détention en direct au régime LMNP, SCI à l’IS assumée dès le départ, ou autre forme de société.
Ce point doit être tranché avant la création SCI en ligne, car il conditionne la rédaction de l’objet social et le régime fiscal. Pour la location meublée détenue en direct, consultez notre page expert-comptable LMNP.
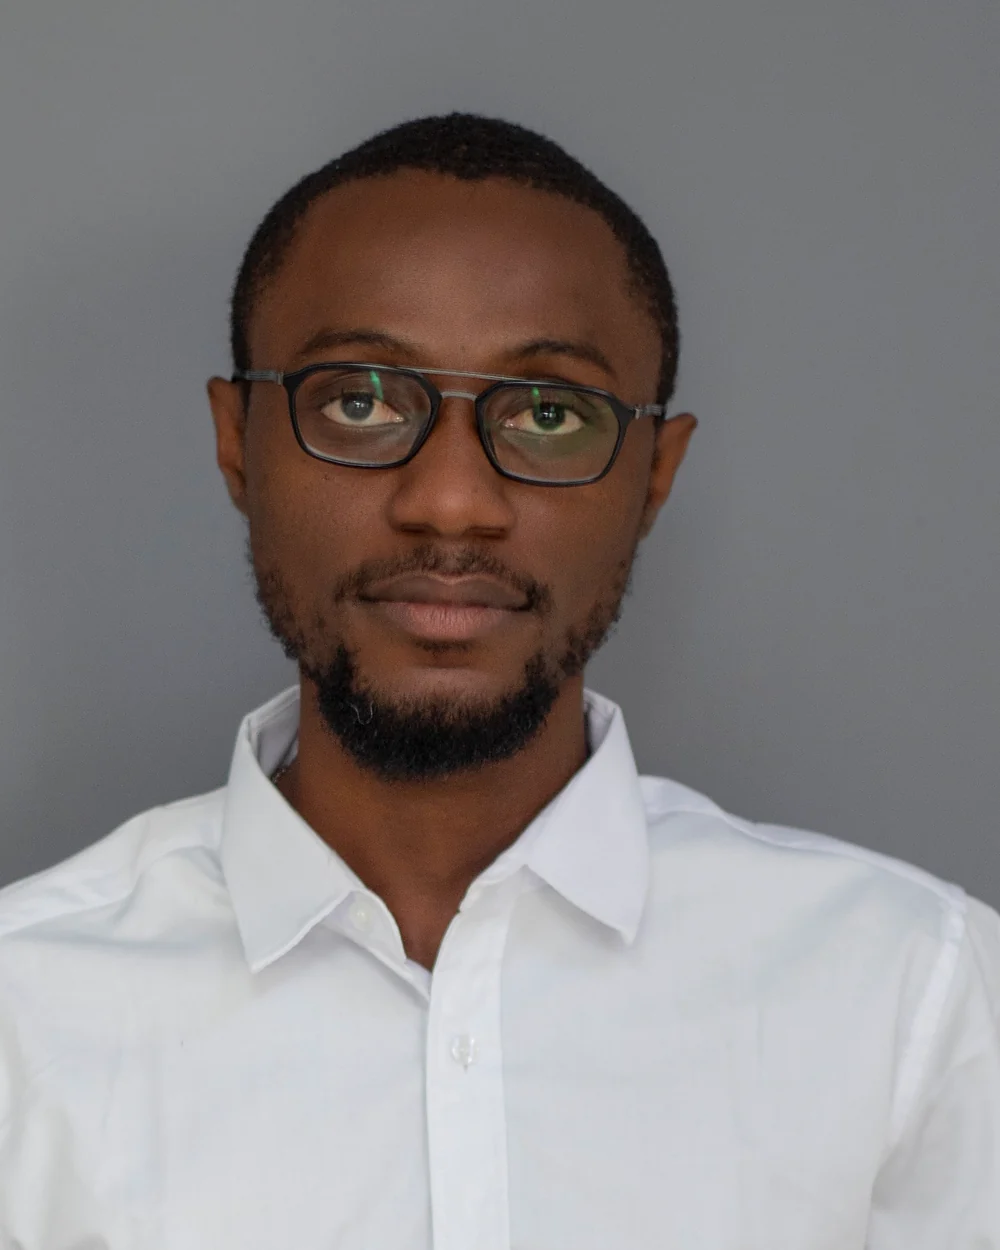
EXPERION est dirigé par Fallet Kamagate, expert-comptable diplômé, inscrit au tableau de l’Ordre des experts-comptables de Paris Île-de-France. C’est lui qui supervise votre création SCI en ligne, de la première analyse à la validation des statuts.
Pour votre création SCI en ligne, notre ambition n’est pas de produire des statuts à la chaîne, mais de vous offrir un conseil personnalisé : un expert qui connaît votre dossier, anticipe vos questions fiscales et reste disponible après l’immatriculation.
Nous vous recevons au cabinet de Noisy-le-Grand ou en visio, du lundi au vendredi de 10 h à 21 h. Nous répondons à vos demandes sous 24 heures ouvrées, et le premier rendez-vous est gratuit.
Vous êtes en Île-de-France ou ailleurs en France ? La création SCI en ligne se déroule entièrement à distance si vous le souhaitez, avec signature électronique et espace documentaire sécurisé. Découvrez aussi notre cabinet comptable à Noisy-le-Grand.
La SCI n’est pas toujours la meilleure réponse. Selon votre projet, une détention en direct, une indivision organisée, une société commerciale ou une holding peut être plus adaptée. Avant toute création SCI en ligne, nous comparons ces options avec vous.
Trois questions guident l’analyse :
Quel est votre horizon ? Une détention longue orientée transmission favorise souvent la SCI à l’IR ; une logique de réinvestissement peut orienter vers l’IS.
Quel type de location ? Location nue, locaux professionnels ou meublé : le choix de la structure en dépend directement.
Qui sont les associés ? Famille, partenaires d’affaires, société d’exploitation : la gouvernance et les clauses changent du tout au tout.
Pour une première comparaison des formes de société, notre comparateur de statut juridique vous donne des repères. Le glossaire comptable vous aide à décoder les termes techniques, et la fiche officielle sur la SCI rappelle le cadre légal.
Oui. Les échanges, la relecture des statuts, la signature électronique et les formalités au guichet unique peuvent se faire à distance. Seul un apport immobilier impose l’intervention d’un notaire. Chez EXPERION, vous pouvez aussi venir au cabinet de Noisy-le-Grand si vous préférez un rendez-vous en personne.
Il faut au moins deux associés, personnes physiques ou morales, sans maximum. Des époux, un parent et son enfant ou deux sociétés peuvent constituer une SCI. Une SCI ne peut donc pas être créée par une personne seule.
Aucun minimum légal n’est imposé : le capital est fixé librement, 1 € suffit en théorie. En pratique, le montant dépend du financement du projet et des attentes de la banque. Nous vous aidons à choisir entre capital et comptes courants d’associés.
La SCI à l’IR convient souvent à une détention longue tournée vers la transmission. La SCI à l’IS permet d’amortir le bien et de réinvestir les loyers, mais la plus-value de revente est plus lourde. L’option pour l’IS étant en principe irrévocable, une simulation chiffrée est indispensable.
Elle permet surtout de donner des parts progressivement et d’utiliser les abattements, comme celui de 100 000 € par parent et par enfant renouvelable tous les 15 ans. Les parents peuvent rester gérants et garder la maîtrise de la gestion. Le montage se construit avec votre notaire.
Il faut compter les frais réglementés (greffe, bénéficiaires effectifs, annonce légale), éventuellement des frais de notaire en cas d’apport immobilier, et les honoraires d’accompagnement. Chez EXPERION, les honoraires sont établis sur devis et annoncés avant de commencer.
C’est possible, mais la location meublée est une activité commerciale. Au-delà de 10 % de recettes commerciales, la SCI risque d’être soumise de plein droit à l’IS. Ce choix doit donc être anticipé dès la rédaction de l’objet social.
Le parcours automatisé est conçu pour les SASU, EURL, SAS et SARL. Une SCI demande une analyse patrimoniale et des statuts sur mesure : vous remplissez le formulaire « autre forme juridique » et un expert vous rappelle sous 24 heures ouvrées pour construire votre dossier.
Votre SCI mérite mieux qu’un modèle de statuts : elle mérite un plan clair, un choix fiscal chiffré et un expert qui reste à vos côtés après l’immatriculation. Décrivez votre projet en deux minutes : Fallet Kamagate ou un membre de l’équipe vous rappelle sous 24 heures ouvrées pour un premier rendez-vous gratuit. Être recontacté par un expert. Vous préférez nous écrire directement ? Passez par notre page contact.
Demandez votre devis gratuit ou échangez 30 minutes avec Fallet Kamagate, expert-comptable inscrit à l’Ordre. Réponse sous 24 h ouvrées.
