
Simulateur de statut juridique 2026 : micro-entreprise, EI, EURL ou SASU
Comparez gratuitement les formes juridiques des indépendants avec vos chiffres : cotisations sociales, impôts, TVA, revenu disponible et protection sociale, selon les barèmes 2026.
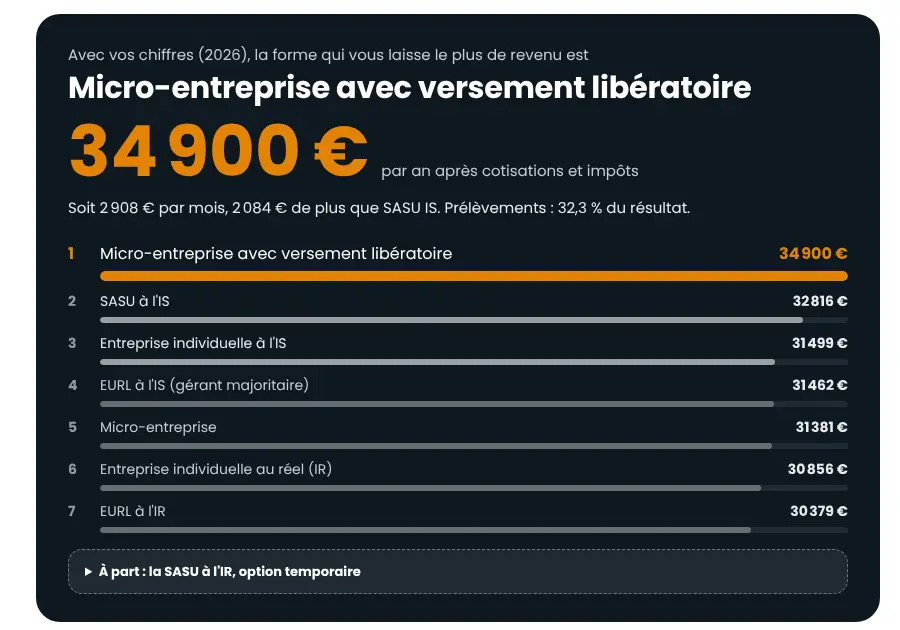
Résultats de la simulation
Formes juridiques comparées :
- Micro-entreprise : cotisations calculées sur le chiffre d'affaires, comptabilité allégée, plafonds de chiffre d'affaires.
- Micro-entreprise avec versement libératoire : impôt sur le revenu payé chaque mois ou trimestre avec les cotisations, sous condition de revenus.
- Entreprise individuelle au réel : bénéfice réel imposé au barème, cotisations de travailleur non salarié.
- Entreprise individuelle à l'IS : option pour l'impôt sur les sociétés, rémunération et dividendes séparés.
- EURL à l'IR ou à l'IS (SELARL) : gérant majoritaire travailleur non salarié, cotisations plus faibles, dividendes partiellement soumis à cotisations.
- SASU à l'IS ou à l'IR (SELAS) : président assimilé salarié, protection proche des salariés, dividendes au prélèvement forfaitaire unique.
- SARL, gérant minoritaire : présentée pour information : gérant assimilé salarié.
Simulation indicative, établie à partir des règles fiscales et sociales en vigueur et de vos hypothèses. Elle ne remplace pas un conseil personnalisé.
Mis à jour le . Barèmes et seuils 2026. Contenu rédigé par Fallet Kamagate, expert-comptable diplômé.
Choisir un statut juridique revient à arbitrer entre cotisations, impôts, protection sociale et responsabilité. Cette page explique comment lire le simulateur ci-dessus, compare les formes juridiques avec les chiffres de 2026 et détaille les questions d'un expert-comptable en rendez-vous.
À quoi sert le simulateur de statut juridique ?
Le simulateur compare, à partir de votre activité, de votre chiffre d'affaires et de votre foyer fiscal, le revenu disponible que vous dégageriez sous chaque forme juridique. Il chiffre les cotisations, l'impôt sur le revenu et l'impôt sur les sociétés avec les barèmes 2026, puis affiche la protection sociale associée à chaque statut.
Ce simulateur statut juridique s'adresse aux personnes qui créent leur entreprise et aux indépendants qui s'interrogent sur un changement de statut : passage de la micro-entreprise à la société, de l'EURL à la SASU, ou arbitrage entre salaire et dividendes. Il produit un ordre de grandeur, pas une décision : chaque ligne de calcul est détaillée.
Utiliser le simulateur en 3 étapes
- Renseignez l'activité. Choisissez le type d'activité (vente, prestations de services, profession libérale), le chiffre d'affaires hors taxes, les charges externes et la nature de votre clientèle.
- Complétez votre situation. Indiquez la composition du foyer, les autres revenus imposables, la rémunération souhaitée ou le mode optimisé, et, le cas échéant, l'ACRE ou l'ARE.
- Comparez et lisez le détail. Examinez le revenu disponible de chaque forme, la protection sociale, la TVA et le détail des calculs, puis recevez la synthèse par e-mail si vous le souhaitez.
Quelles formes juridiques le simulateur compare-t-il ?
Le simulateur couvre la micro-entreprise, l'entreprise individuelle au réel (à l'impôt sur le revenu ou à l'impôt sur les sociétés), l'EURL (IR ou IS), la SASU (IS ou option IR), ainsi que la SELARL et la SELAS pour les professions libérales réglementées. Les définitions et le tableau ci-dessous résument leurs différences.
- Micro-entreprise
- Régime simplifié de l'entreprise individuelle : cotisations proportionnelles au chiffre d'affaires, impôt calculé après un abattement forfaitaire, comptabilité réduite.
- Entreprise individuelle (EI) au réel
- L'entrepreneur est imposé sur le bénéfice réel après déduction des charges. L'imposition se fait à l'impôt sur le revenu, ou à l'impôt sur les sociétés sur option.
- EURL
- Société à responsabilité limitée à associé unique. Le gérant associé unique est travailleur non salarié. L'imposition se fait à l'impôt sur le revenu par défaut, à l'impôt sur les sociétés sur option.
- SASU
- Société par actions simplifiée à associé unique. Le président est assimilé salarié. La société est soumise à l'impôt sur les sociétés. L'option pour l'impôt sur le revenu, limitée à cinq exercices, est réservée aux sociétés de moins de cinq ans remplissant les conditions de l'article 239 bis AB du CGI ; le bénéfice supporte alors les prélèvements sociaux de 18,6 %, et un éventuel déficit n'est imputable sur le revenu global que si l'activité est exercée à titre professionnel.
- SELARL et SELAS
- Sociétés d'exercice libéral réservées aux professions réglementées. La SELARL reprend les règles de l'EURL ou de la SARL, la SELAS celles de la SAS.
Tableau comparatif des formes juridiques (chiffres 2026)
| Critère | Micro-entreprise | EI au réel | EURL | SASU | SELARL / SELAS |
|---|---|---|---|---|---|
| Régime social du dirigeant | Indépendant (SSI ou CIPAV) | Indépendant | Indépendant (gérant majoritaire) | Assimilé salarié | Indépendant (SELARL) ou assimilé salarié (SELAS) |
| Régime fiscal | IR avec abattement de 71 %, 50 % ou 34 %, ou versement libératoire | IR au bénéfice réel, ou IS sur option | IR par défaut, IS sur option | IS, option IR temporaire | IS le plus souvent |
| Responsabilité | Patrimoine personnel protégé par défaut, avec exceptions | Idem micro-entreprise | Limitée aux apports | Limitée aux apports | Limitée pour la société, responsabilité professionnelle personnelle maintenue |
| Capital social | Aucun | Aucun | Libre | Libre | Libre |
| Cotisations pour 1 000 € de rémunération | 123 € (vente), 212 € (services BIC), 256 € (BNC SSI), 232 € (CIPAV) pour 1 000 € de chiffre d'affaires | Environ 410 à 470 € pour 1 000 € nets (calcul indicatif) | Environ 410 à 470 € pour 1 000 € nets (calcul indicatif) | Environ 740 € pour 1 000 € nets (74 %, fourchette 70 à 85 %) | Comme l'EURL (SELARL) ou comme la SASU (SELAS) |
| Dividendes | Sans objet | Règle des 10 % si option IS | Flat tax de 31,4 % jusqu'à 10 % du capital, des primes et des comptes courants ; au-delà, cotisations des indépendants et impôt sur le revenu (12,8 % ou barème) | Flat tax de 31,4 %, sans cotisations | Règle des 10 % applicable aux associés exerçants relevant des indépendants, y compris en SELAS ; non appliquée par le simulateur au président assimilé salarié |
| Chômage | Pas d'ARE propre ; ATI sous conditions | Pas d'ARE propre ; ATI sous conditions | Pas d'ARE propre ; ATI sous conditions | Pas d'ARE propre ; droits acquis avant la création conservés | Selon la forme retenue |
| Frais de création | 0 € | Faibles (immatriculation artisanale seule : 45 €) | RCS 33,83 €, annonce légale 150 à 250 €, statuts 0 à 800 € | RCS 33,83 €, annonce légale 150 à 250 €, statuts 0 à 800 € | Comme l'EURL ou la SASU |
| Expert-comptable (HT par an, indicatif) | 0 à 600 € | 1 000 à 2 200 € | 1 800 à 3 500 € | 1 800 à 3 500 €, plus 30 à 60 € par mois pour la paie du dirigeant | 2 000 à 4 000 € |
Les cotisations des indépendants (hors micro-entreprise) sont un calcul indicatif EXPERION sur le barème 2026, pour des rémunérations avant cotisations de 25 000 à 60 000 €, CSG-CRDS incluse. Les honoraires sont des estimations de marché, non des tarifs : consultez nos tarifs.
Avantages, limites et profils par statut
Chaque statut répond à un profil : la micro-entreprise à une activité simple et peu chargée, la société à un besoin de protection, de déduction des charges ou de développement. Voici les avantages, limites et profils de chacun.
Micro-entreprise
Avantages. Aucune comptabilité complexe, cotisations proportionnelles au chiffre d'affaires (pas de chiffre d'affaires, pas de cotisation), possibilité de versement libératoire de l'impôt à 1 %, 1,7 % ou 2,2 % du chiffre d'affaires sous condition de revenu fiscal de référence (29 315 € par part pour l'année N-2). L'ACRE réduit les cotisations la première année : 25 % de réduction pour les créations à partir du 1er juillet 2026, contre 50 % avant cette date.
Limites. Les plafonds de chiffre d'affaires (203 100 € pour la vente, 83 600 € pour les services) et l'abattement forfaitaire, qui ignore les charges réelles. Les trimestres de retraite demandent un chiffre d'affaires minimum, fixé chaque année par l'Urssaf selon l'activité, pour valider quatre trimestres.
Pour qui. Pour un démarrage, un complément de revenu ou une activité avec peu de frais.
Entreprise individuelle au réel
Avantages. Les charges réelles sont déduites du bénéfice, sans changer de forme juridique.
Limites. La comptabilité est plus lourde qu'en micro-entreprise, et les cotisations sont calculées sur le bénéfice même non prélevé. En cas d'option pour l'IS, la règle des 10 % s'applique aux dividendes.
Pour qui. Pour une activité dont les charges dépassent l'abattement forfaitaire, sans besoin de s'associer.
EURL
Avantages. Responsabilité limitée aux apports, imposition à l'IR ou à l'IS selon le choix, cotisations de l'indépendant d'un niveau inférieur à celles d'un assimilé salarié à rémunération nette égale.
Limites. Cotisations dues sur le revenu même en l'absence de prélèvement lorsque la société est à l'IR. À l'IS, la fraction des dividendes supérieure à 10 % du capital social libéré, des primes d'émission et de la moyenne des comptes courants d'associés est soumise aux cotisations, à un taux indicatif de 40 à 45 %.
Pour qui. Pour un entrepreneur seul qui cherche la responsabilité limitée avec un coût social modéré.
SASU
Avantages. Président assimilé salarié, avec la protection du régime général, dividendes sans cotisations sociales (flat tax de 31,4 %), entrée facile d'associés.
Limites. Cotisations élevées sur la rémunération (environ 74 % du net), pas d'assurance chômage propre, coût de gestion plus important (paie, assemblée, comptes annuels).
Pour qui. Pour qui souhaite une couverture de type salarié, prévoit d'ouvrir le capital ou peut privilégier les dividendes.
Option à l'IR. La SASU peut opter temporairement pour l'impôt sur le revenu (5 exercices au plus). Le simulateur la présente à part, hors du classement, car son traitement reste incertain. Sans rémunération, le président n'a aucune protection sociale (retraite, indemnités journalières). L'administration soumet le bénéfice aux prélèvements sociaux sur les revenus du patrimoine (18,6 %), position confirmée par la réponse ministérielle n° 12673 du 2 juin 2026 et contestée par une partie de la doctrine ; le traitement du bénéfice restant est incertain si le président est rémunéré.
SELARL et SELAS
Avantages. Exercice en société pour les professions libérales réglementées, avec les règles sociales de l'EURL ou de la SASU selon la forme.
Limites. Des règles propres à chaque ordre professionnel, un capital souvent encadré, et une responsabilité professionnelle qui reste personnelle.
Pour qui. Pour les professionnels réglementés qui s'installent seuls ou à plusieurs. Voir aussi notre page expert-comptable pour professions libérales.
Rémunération ou dividendes : comment se payer ?
La bonne répartition dépend du statut : en SASU, le salaire est lourdement cotisé mais ouvre des droits, tandis que les dividendes ne supportent que la flat tax de 31,4 %. En EURL à l'IS, les dividendes sont soumis aux cotisations au-delà de 10 % du capital, des primes et des comptes courants, ce qui réduit l'écart avec la rémunération.
Le simulateur teste ces arbitrages en mode « optimisé » : il cherche la répartition qui maximise le revenu disponible, avec une courbe par pas de 1 000 €. Le dividende n'est possible que sur des bénéfices distribuables, après l'impôt sur les sociétés (15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà), et il ne valide aucun trimestre de retraite. L'option pour le barème progressif de l'impôt sur le revenu, avec abattement de 40 %, peut être plus favorable que la flat tax pour certains foyers. Pour affiner ce point, utilisez le simulateur salaire ou dividendes.
Comment choisir son statut en 5 questions ?
Ce sont les cinq questions qu'un expert-comptable pose en premier rendez-vous. Elles couvrent l'activité, les chiffres, les besoins personnels, les projets et le long terme.
- Quelle est votre activité, et quel est le chiffre d'affaires visé ? La nature de l'activité (vente, services, profession libérale réglementée ou non) détermine les plafonds, les taux de cotisation et la caisse de rattachement. Au-delà de 203 100 € (vente) ou de 83 600 € (services), la micro-entreprise n'est plus accessible. Vérifiez aussi la franchise en base de TVA (85 000 € pour la vente, 37 500 € pour les services) et la nature de votre clientèle : une clientèle de professionnels favorise l'assujettissement à la TVA.
- De quel revenu avez-vous besoin, et quelles charges devez-vous déduire ? Si vous prélevez la totalité du résultat, le coût social domine et l'EURL est souvent plus économique. Si vous laissez des bénéfices dans la société ou souhaitez des dividendes, la SASU peut devenir pertinente. Des charges importantes plaident pour un régime réel.
- Quelle est la situation de votre foyer ? Le nombre de parts et les revenus du conjoint modifient l'impôt : tranches de 0 % jusqu'à 11 844 € par part, puis 11 %, 30 %, 41 % et 45 % (barème des revenus 2026 proposé par le projet de loi de finances pour 2027, non encore voté). Les salaires du conjoint sont retenus après l'abattement de 10 % pour frais professionnels.
- Quelle protection sociale attendez-vous, et touchez-vous l'ARE ? Retraite, indemnités journalières, invalidité, prévoyance : les droits diffèrent entre indépendant et assimilé salarié. Si vous percevez l'ARE, l'ACRE et l'ARCE peuvent changer l'équilibre, car le cumul de l'allocation et des revenus est plafonné à 60 % des droits restants.
- Avez-vous des projets d'associés, de patrimoine ou de revente ? Une SASU ou une SAS accueille plus facilement des associés. Une holding, une cession future ou une transmission orientent aussi le choix, notamment pour les plus-values (voir l'exonération de l'article 151 septies ci-dessous).
Pour aller plus loin, consultez le simulateur salaire ou dividendes et la page création de SASU en ligne.
Comment changer de statut juridique ?
Le changement de statut passe par une cessation et une création (micro-entreprise ou EI vers société) ou par une transformation (EURL vers SASU). Dans les deux cas, il faut mesurer les coûts, les effets fiscaux sur les plus-values et le changement de régime social du dirigeant.
De la micro-entreprise vers une société
La micro-entreprise est radiée, puis la société est immatriculée : les frais comprennent l'immatriculation (33,83 € pour une société commerciale), l'annonce légale (150 à 250 €) et la rédaction des statuts (0 à 800 €). Clientèle, matériel et stock doivent être apportés ou cédés à la société. La déclaration du chiffre d'affaires reste due jusqu'à la cessation. Le versement libératoire et les cotisations en pourcentage du chiffre d'affaires disparaissent.
De l'entreprise individuelle vers une société
Le transfert du fonds peut entraîner une imposition des plus-values professionnelles. Des régimes d'exonération ou de report existent sous conditions, par exemple l'exonération de l'article 151 septies (recettes inférieures à 250 000 € en activité commerciale ou artisanale, ou 90 000 € en services, avec cinq ans d'activité).
De l'EURL vers la SASU
L'associé unique peut décider la transformation de l'EURL en SAS unipersonnelle : modification des statuts, formalités et publicité légale. Le dirigeant quitte le régime des indépendants pour celui des assimilés salariés, avec des cotisations plus élevées sur la rémunération et des dividendes sans cotisations. Un chiffrage préalable est nécessaire, car l'avantage dépend du niveau de rémunération et du recours aux dividendes.
Effets fiscaux et calendrier
Le choix de la date compte : l'option pour le versement libératoire se prend avant le 30 septembre pour l'année suivante, l'ACRE se demande dans les 60 jours, et le changement de statut en cours d'exercice peut créer des exercices courts. Pour organiser le calendrier de votre dossier, vous pouvez nous contacter ou consulter notre page expert-comptable en ligne.
Simulateur statut juridique : méthode et hypothèses 2026
Le simulateur applique les barèmes sociaux et fiscaux 2026 à des hypothèses que vous renseignez, puis détaille chaque ligne du calcul. Il simplifie certains points : il fournit un ordre de grandeur, jamais un engagement.
- Millésime. Plafond de la sécurité sociale de 48 060 € en 2026, loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026), seuils de micro-entreprise 2026 à 2028. Le millésime 2027, proposé en option, est provisoire : il reprend ces paramètres dans l'attente des textes de 2027.
- Impôt sur le revenu. Barème des revenus 2026 proposé par le projet de loi de finances pour 2027 (revalorisation de 2,1 % : 0 % jusqu'à 11 844 € par part, puis 11 %, 30 %, 41 % et 45 %), avec décote, plafonnement du quotient familial et abattement de 10 % revalorisés dans la même proportion. Ce barème n'est pas encore voté : les montants d'impôt sont provisoires et seront mis à jour après l'adoption de la loi de finances.
- Impôt sur les sociétés. 15 % jusqu'à 42 500 € de bénéfice si les conditions du taux réduit sont réunies (dont un capital entièrement libéré, à indiquer dans le simulateur), 25 % au-delà.
- Dividendes. Flat tax de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux), ou option pour le barème avec abattement de 40 %.
- Cotisations des indépendants. Assiette après abattement de 26 %, barème des cotisations 2026 (retraite de base, retraite complémentaire, indemnités journalières, invalidité-décès, maladie, CSG-CRDS).
- Assimilé salarié. Taux 2026 de l'assimilé salarié, avec un taux d'accident du travail de 1 % retenu par hypothèse de bureau.
- Limites. Le simulateur ne couvre ni plusieurs associés, ni les contrats de prévoyance, ni les régimes locaux. Les honoraires comptables sont des estimations de marché.
Chaque paramètre est sourcé et daté, puis mis à jour à chaque évolution de la loi. Pour comparer deux situations précises, vous pouvez aussi utiliser le simulateur de charges de micro-entrepreneur ou le simulateur d'impôt sur les sociétés.
Sources officielles utilisées pour les barèmes : Urssaf (taux de cotisations), impots.gouv.fr (impôt sur le revenu et sur les sociétés), BOFiP (doctrine fiscale), entreprendre.service-public.fr (formes juridiques et régimes) et Légifrance, article R641-1 du code de la sécurité sociale (professions relevant de la Cipav).
Questions fréquentes sur le choix du statut juridique
Les réponses ci-dessous reprennent les questions les plus courantes des créateurs et des indépendants, avec les chiffres 2026. Elles ne remplacent pas une analyse de votre dossier.
Quel statut juridique choisir pour créer son entreprise ?
Le choix dépend de votre activité, de votre chiffre d'affaires, du revenu dont vous avez besoin et de votre situation de foyer. En dessous des plafonds de chiffre d'affaires (203 100 € pour la vente, 83 600 € pour les services et les professions libérales en 2026), la micro-entreprise reste la plus simple. Au-delà, ou si vos charges sont élevées, comparez EI au réel, EURL et SASU.
À partir de quel chiffre d'affaires passer de la micro-entreprise à la société ?
Il n'existe pas de seuil unique, car tout dépend du taux de charges réelles. Les cotisations de la micro-entreprise sont calculées sur le chiffre d'affaires (12,3 % pour la vente, 21,2 % pour les services BIC, 25,6 % pour les BNC relevant de la SSI en 2026), alors qu'une société cotise sur la rémunération versée. Plus vos charges réelles dépassent l'abattement forfaitaire (71 %, 50 % ou 34 %), plus le régime réel devient pertinent.
Quelle est la différence principale entre une SASU et une EURL ?
Le dirigeant de SASU est assimilé salarié, alors que le gérant majoritaire d'EURL est travailleur non salarié. Les cotisations sont plus élevées en SASU (environ 74 % de la rémunération nette en 2026) qu'en EURL (environ 41 à 47 % selon le niveau de revenu, selon un calcul indicatif).
Un dirigeant de SASU a-t-il droit au chômage ?
Un président de SASU n'ouvre pas de droit propre à l'assurance chômage au titre de son mandat. Il peut en revanche conserver les droits à l'ARE acquis avant la création, avec un cumul allocation et revenus plafonné à 60 % des droits restants.
Peut-on cumuler l'ARE avec une micro-entreprise, une EURL ou une SASU ?
Oui, sous conditions. Le cumul de l'ARE et des revenus est plafonné à 60 % des droits restants à la création. L'ARCE, versée en deux fois (50 % à la création, 50 % six mois plus tard), correspond à 60 % des droits restants et suppose l'obtention de l'ACRE.
Rémunération ou dividendes : que vaut-il mieux se verser ?
La réponse dépend du statut et du niveau de revenu recherché. En SASU, les dividendes supportent la flat tax de 31,4 % en 2026 sans cotisations sociales, mais ils ne créent aucun droit à la retraite. En EURL à l'IS, la part des dividendes qui dépasse 10 % du capital social libéré, des primes d'émission et des comptes courants d'associés est soumise aux cotisations des indépendants à la place des prélèvements sociaux de 18,6 %, l'impôt sur le revenu restant dû.
Combien coûtent les charges sociales d'un président de SASU ?
En 2026, le coût total est d'environ 1,74 € pour 1 € de rémunération nette avant impôt, soit des charges d'environ 74 % du net. La fourchette pratique se situe entre 70 % et 85 % selon le niveau de rémunération et les taux applicables.
Quelles cotisations sociales pour un gérant d'EURL ?
Le gérant majoritaire relève de la sécurité sociale des indépendants. Les cotisations sont calculées sur le revenu professionnel après un abattement forfaitaire de 26 %, avec notamment 17,87 % pour la retraite de base jusqu'à 1 plafond de la sécurité sociale (48 060 € en 2026) et 9,7 % de CSG-CRDS.
Quels sont les plafonds de la micro-entreprise en 2026 ?
Le plafond de chiffre d'affaires est de 203 100 € pour la vente de marchandises et l'hébergement, et de 83 600 € pour les prestations de services et les professions libérales. Ils s'appliquent de 2026 à 2028. La franchise de TVA a ses propres seuils : 85 000 € pour la vente, 37 500 € pour les services.
Peut-on passer de micro-entreprise à SASU en cours d'année ?
Oui, mais il n'existe pas de conversion automatique : la micro-entreprise est radiée par une déclaration de cessation, puis la société est immatriculée. Le chiffre d'affaires réalisé jusqu'à la cessation reste déclaré et soumis aux cotisations de la micro-entreprise.
Comment passer d'une EURL à une SASU ?
L'EURL peut être transformée en SAS unipersonnelle par décision de l'associé unique, avec modification des statuts et publicité légale, sans création d'une nouvelle société dans la plupart des cas. Le dirigeant passe alors du régime des indépendants à celui des assimilés salariés, et les règles applicables aux dividendes changent.
Quel est le taux d'impôt sur les sociétés en 2026 ?
Le taux normal est de 25 %. Un taux réduit de 15 % s'applique aux 42 500 premiers euros de bénéfice, sous réserve d'un chiffre d'affaires inférieur à 10 000 000 € et d'un capital entièrement libéré, détenu pour 75 % au moins par des personnes physiques ou par des sociétés remplissant elles-mêmes ces conditions.
Que choisir entre SELARL et SELAS pour une profession libérale réglementée ?
La SELARL place le gérant majoritaire sous le régime des indépendants, comme l'EURL, tandis que la SELAS place le président sous le régime des assimilés salariés, comme la SASU. Dans les deux formes, les dividendes perçus par un associé exerçant relevant des indépendants sont soumis aux cotisations sociales pour la part qui dépasse 10 % du capital, des primes d'émission et des comptes courants. Le choix dépend aussi des règles de l'ordre professionnel et du capital.
Le simulateur remplace-t-il le conseil d'un expert-comptable ?
Non : il fournit un ordre de grandeur chiffré à partir d'hypothèses simplifiées. Il ignore une partie de votre situation patrimoniale et de vos contrats de prévoyance : validez les hypothèses avec un expert-comptable avant toute décision.
Les résultats du simulateur reposent-ils sur les barèmes 2026 ?
Oui, les cotisations, l'impôt sur les sociétés, la flat tax et les seuils de micro-entreprise sont ceux de 2026. Pour l'impôt sur le revenu, le simulateur applique le barème des revenus 2026 proposé par le projet de loi de finances pour 2027 (0 % jusqu'à 11 844 € par part, puis 11 %, 30 %, 41 % et 45 %). Ce barème n'est pas encore voté : les montants d'impôt sont provisoires et indicatifs, et seront mis à jour après l'adoption de la loi de finances.
